
Анализ динамики рынка показывает, что доходности по всему спектру рейтингов продолжают расти. Ситуация, сложившаяся за последние две недели, окончательно подтверждает аномальность процесса: рынок облигаций фактически отвязался от траектории ключевой ставки. Подобные экстремальные значения доходностей исторически сопутствуют периодам биржевой паники, когда инвесторы массово пересматривают риски.
В разделе Рынки
Доходность ВДО на российском рынке замерла на экстремумах
Средняя доходность высокодоходных облигаций с рейтингами от B- до BBB уже три недели держится выше отметки 35%. Показатель превышает ключевую ставку в 2,7 раза, что соответствует формуле «КС+21%». Подобный разрыв между стоимостью заимствований и официальной ставкой регулятора указывает на глубокий дисбаланс в сегменте корпоративного долга.
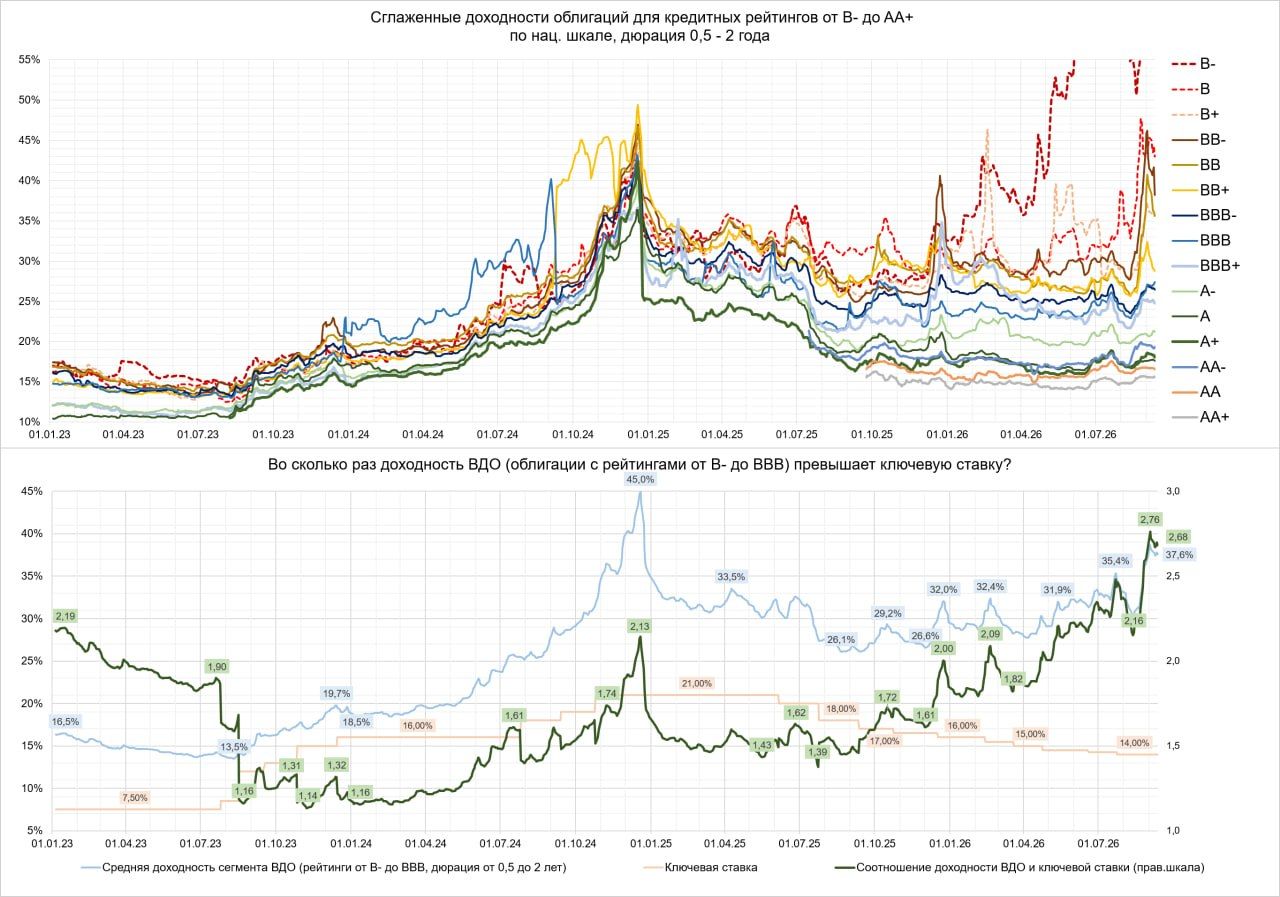
Текущее давление на сектор ВДО создает условия, несовместимые с нормальным функционированием финансового инструментария. Хотя рыночная логика предполагает, что за фазой панических распродаж нередко следует период восстановления и роста, текущее «залипание» котировок на критических уровнях не дает однозначных сигналов. Инвесторы остаются в режиме ожидания: либо рынок ждет технический отскок, либо реализация негативного сценария для эмитентов, что потребует радикального пересмотра инвестиционных стратегий.
Комментарии (0)
Пока нет комментариев. Будьте первым!